Ante la creciente presión financiera local y externa, el Gobierno convalida una suba más rápida del dólar oficial
La cotización en el Banco Nación subió un 2,8% en lo que va de noviembre y se aceleró con respecto a los meses previos. La depreciación del real brasileño, las tasas internacionales y la incertidumbre por los vencimientos de deuda complican la estrategia del equipo económico para contener al tipo de cambio.
Aunque el Gobierno intentó por diferentes vías contener el avance del tipo de cambio oficial, en los últimos días la brecha cambiaria llegó a máximos para el último año y parece haber obligado al equipo económico a aceptar un aumento algo más rápido de la cotización oficial.
“La suba de la brecha es una señal de que están aguantando en el oficial, pero de que la presión es fuerte. Entonces, tienen que ir aflojando un poco. Hay presión externa porque en Brasil el real sigue depreciándose y porque el dólar a nivel global está en máximos de 19 meses”, señaló Gabriel Caamaño, socio de Outlier.
El economista agregó que también hay tensiones a nivel doméstico debido a la incertidumbre sobre los próximos vencimientos. “No se duda tanto de que paguen, sino que el tema es cómo lo van a hacer. Si se va a pagar con reservas del Banco Central (BCRA), eso le quita poder de fuego y liquidez a la entidad. La contracara es que impulsa al riesgo país y el tipo de cambio”, sostuvo.

A su turno, Claudio Caprarulo, economista de Analytica, consideró que el Gobierno está viendo las consecuencias de no haber modificado la política económica al momento en que el contexto internacional se volvió más adverso con la suba de las tasas de interés, la baja en el precio de las materias primas y la devaluación del real brasileño.
“Ya la recesión de nuestra economía requería hacer políticas contracíclicas. En este escenario es difícil y muy costoso intentar contener al dólar oficial para que crezca por debajo de la inflación”, afirmó.
Kevin Sijniensky, economista jefe de Econviews, fue en la misma línea y aseguró que el viento de frente internacional agarra a la Argentina en una situación frágil e impacta en el riesgo país y en el tipo de cambio, que estaba muy atrasado. “Quizás hubiera sido mejor estrategia no atrasarlo tanto, comprar más reservas y salir a los mercados cuando se podía, en febrero o en julio. Ahora no hay muchas alternativas y el frente externo no da tregua”, afirmó.
Si bien el Gobierno convalidó un avance más rápido del tipo de cambio oficial, los analistas reconocieron que el equipo económico buscó evitar saltos bruscos. “Fue amortiguando la suba del tipo de cambio con ventas de bonos dólar linked y de futuros”, apuntó un informe de Invertir en Bolsa (IEB).
Rocío Bisang, de GMA Capital, coincidió: “Cuando comparamos como se movieron el resto de las monedas de América Latina, como el peso mexicano o el real, la suba por ahora es más moderada. Además, esta semana estuvimos viendo que los volúmenes operados en dólar linked y futuros fueron altos, lo que da indicios de que puede haber habido intervención oficial para tratar de contener por esa vía”.

Otro punto diferencial que recalcó IEB es que en los últimos meses el Gobierno venía administrando el tipo de cambio en una suerte de corredor que se iba ajustando a un ritmo del 1% mensual. Dentro de esos valores, el Banco Central aceleraba las compras de dólares en el piso y las moderaba en el techo.
“El esquema parece haberse abandonado: esta semana, el tipo de cambio no retrocedió, sino que se mantuvo por encima del techo implícito y, aun así, el BCRA compró”, señaló el reporte. La entidad que conduce Santiago Bausili captó US$121 millones esta semana y US$344 millones en el mes.
El mismo informe explica que las compras se mantienen con el objetivo de despejar la incertidumbre sobre los vencimientos. Si bien no supone que el pago esté en duda, acordó en la lectura de que el BCRA necesita aumentar su poder de fuego. Además, no descartó que aparezcan otras operaciones de financiamiento alternativo, aunque reconoció que los costos se encarecieron con respecto a episodios anteriores.
Fuente: tn.com.ar
Te puede interesar
El riesgo país saltó 14% en un solo día y alcanzó el nivel más alto desde las elecciones de 2025
Actualidad20 de noviembre de 2026Wall Street tuvo caídas generalizadas y el índice Nasdaq bajó 5,3%. Las acciones argentinas perdieron hasta 10%, los bonos en dólares restaron 4,6% y el indicador de JP Morgan saltó 14%. El dólar al público llegó a $1.600 y el BCRA no efectuó compras el el mercado
El Senado sancionó el Tratado de Patentes y la ley de propiedad privada con tope a venta de tierras a extranjeros
Actualidad20 de noviembre de 2026La Cámara alta aprobó el primer tema en 1998 -no pierde vigencia-, pero Diputados hizo reserva de un capítulo en agosto y lo devolvió modificado para su aval final. El segundo texto reincorpora el tope de 15%, las 1.000 hectáreas en zona núcleo y el 30% por nacionalidad. También obtuvo luz verde la denominada iniciativa “Joaquín”
Milei afirmó que los responsables por el ataque a la AMIA "van a ser juzgados con la ley del juicio en ausencia"
Actualidad20 de noviembre de 2026El presidente encabezó la primera cena anual del FACA, reivindicó las medidas del gobierno en la lucha contra el antisemitismo e invitó a los países de la región a sumarse a estas políticas
Las exportaciones marcaron otro récord histórico en octubre y en diez meses ya superaron a todo el 2025
Actualidad20 de noviembre de 2026Las importaciones volvieron a bajar en el décimo mes del año y la balanza dejó un saldo positivo de 3.394 millones de dólares. Qué rubros marcaron la diferencia
Lo más visto
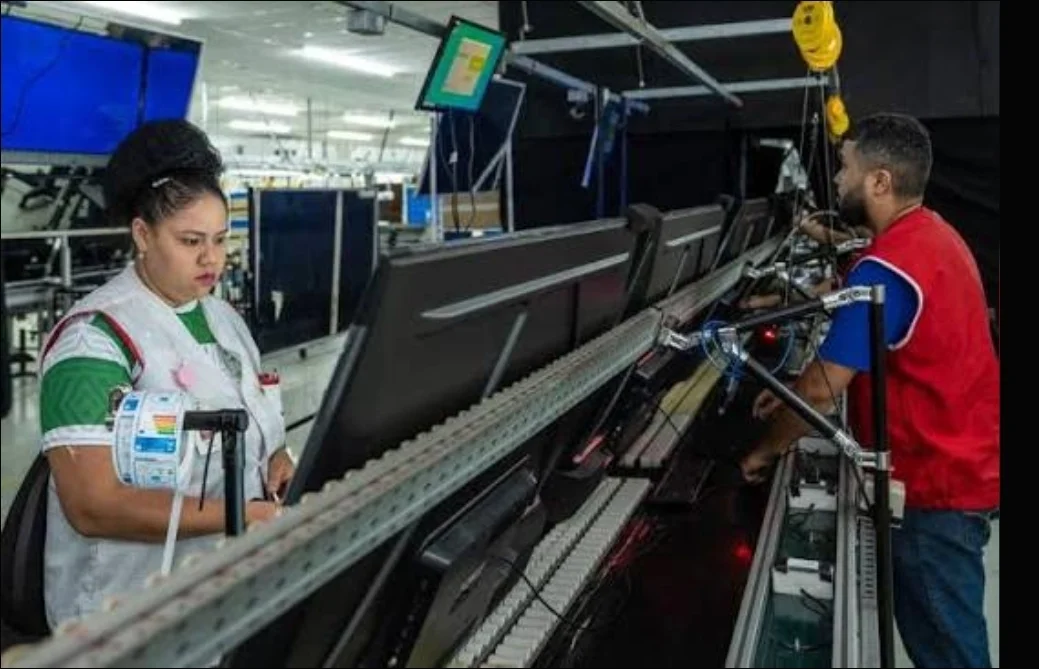
Se reglamentó en Brasil la jornada laboral 5x2: Lula ya firmó el decreto
Internacionales,20 de noviembre de 2026
Vecinos de San Luis se capacitaron sobre atención al s
Capacitaciones, Cursos, Talleres, Charlas, Asesoramiento, Congresos, Masterclass,20 de noviembre de 2026Durante dos jornadas gratuitas, vecinos, comerciantes y emprendedores de la zona incorporaron herramientas para mejorar la calidad de atención al público y potenciar la salida laboral. El ciclo de formación descentralizada continuó en barrio Solidaridad y culminará con un recorrido práctico por el casco histórico.
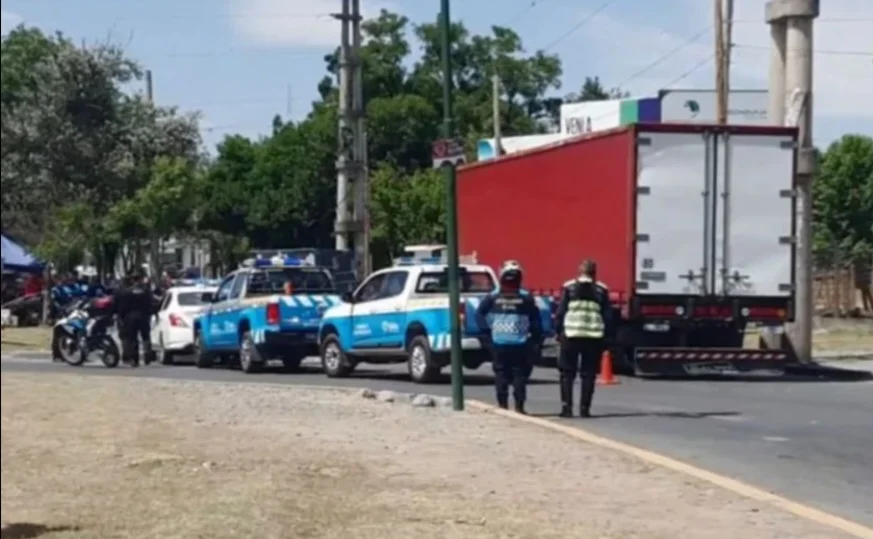
Accidente fatal en la Avenida Paraguay
Seguridad, Policiales, Justicia, Seguridad Vial, Tránsito,20 de noviembre de 2026Un camión embistió a una moto en avenida Paraguay, nena de 12 años fallecida, la madre en cuadro grave.
El riesgo país saltó 14% en un solo día y alcanzó el nivel más alto desde las elecciones de 2025
Actualidad20 de noviembre de 2026Wall Street tuvo caídas generalizadas y el índice Nasdaq bajó 5,3%. Las acciones argentinas perdieron hasta 10%, los bonos en dólares restaron 4,6% y el indicador de JP Morgan saltó 14%. El dólar al público llegó a $1.600 y el BCRA no efectuó compras el el mercado
Alerta amarilla por tormentas acompañadas de lluvias para mañana
Interés General, Obras, Salud,20 de noviembre de 2026Son afectados: Anta, General Güemes, La Candelaria, Metán, Rosario de la Frontera, General José de San Martín, yungas de Iruya, de Orán, de Santa Victoria y Rivadavia.